Il y a trois ans, un lampadaire solaire était encore ce que l'on prescrivait quand le réseau ne pouvait pas être atteint. En 2026, c'est une infrastructure ordinaire — routes municipales, périmètres de complexes, pistes de mines, cours logistiques et ruelles de villages.
L'acheteur a changé avec elle. L'achat n'est plus dominé par les programmes ruraux financés par l'aide ; il est de plus en plus le fait d'un responsable de site ou de travaux publics avec une ligne budgétaire à cinq ans et un dossier d'appel d'offres à défendre.
Cet article présente le paysage en quatre couches : la taille réelle du marché, sa répartition régionale, l'organisation de la chaîne d'approvisionnement et les ouvertures pour les acheteurs et les installateurs.
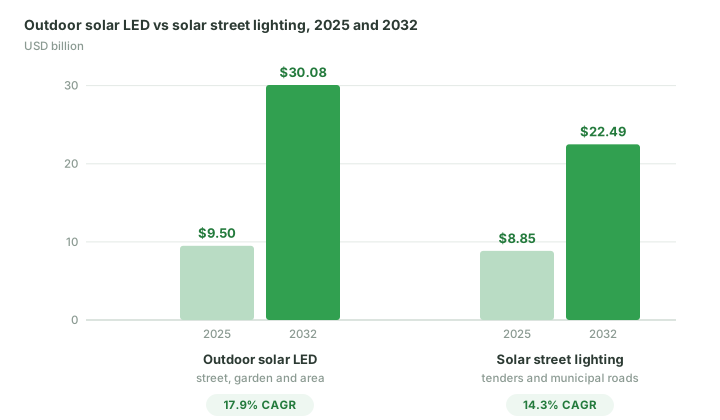
Une mise en garde avant les chiffres. Les instituts d'études délimitent cette catégorie différemment, et les écarts sont assez grands pour compter. Deux segments sont tenus strictement séparés : l'éclairage LED solaire extérieur dans son ensemble, et l'éclairage public solaire seul. Additionnés, ils produisent le genre de chiffre de titre qui ne survit pas à un tableur.
La catégorie large est l'éclairage LED solaire extérieur — lampadaires, luminaires de jardin et bornes, éclairage de zone et projecteurs. La catégorie étroite est l'éclairage public solaire seul, le segment qui apparaît dans les appels d'offres municipaux.
| Segment | 2025 | 2032 | TCAC |
|---|---|---|---|
| LED solaire extérieur — éclairage public, jardin et zone | 9,50 Md$ | 30,08 Md$ | 17.9% |
| Éclairage public solaire seul | 8,85 Md$ | 22,49 Md$ | 14.3% |
Les deux courbes montent, mais elles ne sont pas portées par la même demande. Le LED extérieur croît sur un volume large : jardins, façades commerciales, sécurité et éclairage d'urgence, où l'achat est petit et la décision rapide. L'éclairage public solaire croît sur des cycles d'achat — une municipalité ou un exploitant minier qui remplace un tronçon de route, un appel d'offres à la fois.
La répartition par application est là où les conséquences pratiques apparaissent. Côté éclairage public, routes et autoroutes prennent environ la moitié du volume, l'espace public rural environ un quart, le parking commercial environ un septième, et les parcs et zones industrielles le reste.
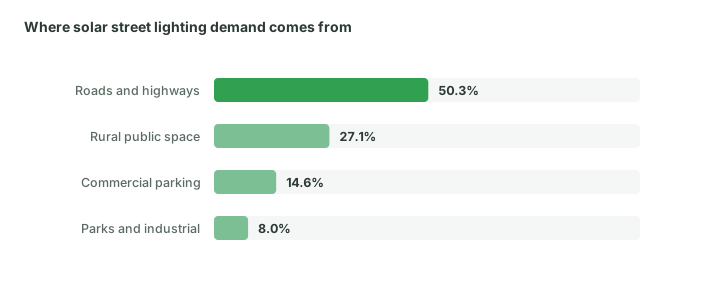
Lisez attentivement cette première part. La moitié du marché est un travail de niveau routier, ce qui signifie que les fichiers photométriques, la classification de l'éblouissement et les conditions de garantie décident de la commande — pas le prix au watt du devis. Un fournisseur incapable de produire une étude DIALux ne concourt pas du tout pour cette moitié.
La répartition régionale est inégale, et cette inégalité est l'opportunité.
| Région | Éclairage public solaire, 2025 | Part |
|---|---|---|
| Asie-Pacifique | 4,18 Md$ | 47% |
| Europe | 1,59 Md$ | 18% |
| Amérique du Nord | 1,31 Md$ | 15% |
| Moyen-Orient et Afrique | 1,15 Md$ | 13% |
| Amérique latine | 0,62 Md$ | 7% |
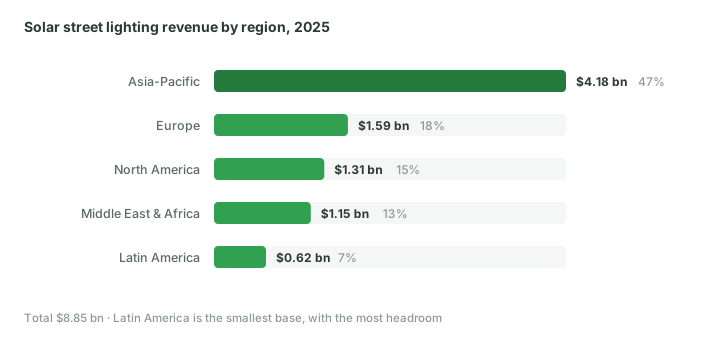
L'Asie-Pacifique est la seule région qui soit les deux. Les usines chinoises fournissent environ 70 à 80 % des composants et systèmes finis d'éclairage solaire mondiaux, et le même pays rachète une large part de ce qu'il produit.
L'Inde est l'autre moteur de volume : les programmes d'électrification rurale y ont historiquement déployé des lampadaires solaires au rythme de un à deux millions d'unités par an, et l'habitude de prescription qui s'y est formée fixe désormais les attentes dans toute l'Asie du Sud. Le Vietnam, l'Indonésie et les Philippines avancent plus vite sur un argument plus simple — là où le réseau est absent ou peu fiable, un mât hors réseau gagne sur le seul coût d'installation.
Environ 600 millions de personnes en Afrique subsaharienne n'ont toujours pas d'accès fiable au réseau. Pour une large part d'entre elles, un luminaire solaire n'est pas une rénovation — c'est la première lumière de la rue.
Le financement du développement maintient ce segment financé d'une manière que les marchés commerciaux ne connaissent pas : les programmes de la Banque mondiale et de la Banque africaine de développement garantissent le déploiement, et le modèle pay-as-you-go a fait du solaire domestique et petit commercial une activité viable plutôt qu'un canal de don. Dans le Golfe, le même produit entre dans les plans directeurs d'hôtellerie et de tourisme, où le cahier des charges est autant esthétique qu'électrique.
L'Europe achète sur la réglementation, pas sur l'ensoleillement. Les règles d'achat public vert, les ordonnances ciel sombre et les plans climat municipaux ont transformé le luminaire en document de conformité. Les acheteurs y demandent d'abord CE et RoHS, puis une chimie lithium recyclable, puis le rapport de flux vers le haut — dans cet ordre. Les luminaires connectés représenteraient plus de 40 % du volume régional, raison pour laquelle un driver sans protocole de gradation est difficile à vendre dans un appel d'offres européen.
Les États-Unis achètent différemment. Les communautés tribales et isolées, les parkings et les aires de repos autoroutières forment une base stable, et l'éclairage en tant que service est devenu une structure standard — couvrant environ un tiers des achats municipaux selon les rapports. L'argument passe de la vente de matériel à la vente d'un éclairement garanti pour une redevance mensuelle fixe. Le Canada ajoute un schéma saisonnier : les communautés du Nord déploient dans la courte fenêtre de construction et attendent du système qu'il survive à un hiver presque sans rendement solaire.
L'Amérique latine est la plus petite des cinq régions avec 0,62 Md$, et la moins disputée par dollar de demande.
Le programme brésilien Luz para Todos a poussé l'accès universel au point où le travail restant est hors réseau, donc solaire par définition. Le Chili combine trois conditions qui apparaissent rarement ensemble : une ressource solaire extrême au nord, des prix de l'électricité assez élevés pour rendre l'autoproduction rationnelle, et un secteur minier qui construit des routes là où aucune ligne de distribution ne sera jamais tirée. La Colombie et le Pérou avancent sur deux voies à la fois — l'achat municipal dans les capitales provinciales, et les projets touristiques et hôteliers sur la côte et dans les hauts plateaux. Un complexe au bord d'un lac à Los Lagos en est un cas documenté.
Presque chaque luminaire solaire vendu dans le monde a été assemblé, testé ou au moins approvisionné en composants dans l'un des trois pôles chinois. Savoir quel pôle détient quelle partie du travail vous en dit long sur un fournisseur avant même de visiter l'usine.
| Pôle | Force | Acheteur typique |
|---|---|---|
| Zhongshan, Guangdong | Assemblage LED, moulage sous pression, outillage OEM et ODM | Marques, distributeurs, marque blanche |
| Yangzhou, Jiangsu | Intégration mâts et PV, grands lots municipaux | Entreprises EPC, appels d'offres publics |
| Shenzhen, Guangdong | Drivers, contrôleurs MPPT, modules IoT | Projets de ville intelligente, acheteurs d'électronique |
Zhongshan est l'endroit où un luminaire devient un produit : moulage, finition, assemblage, marque blanche. Yangzhou est l'endroit où un projet devient un lot — mât, fondation, champ de panneaux, transport et logistique d'un mât de 9 mètres vers un site sans grue. Shenzhen est l'endroit où se décident les modes de défaillance, car le contrôleur et le driver sont derrière la plupart des réclamations de garantie de cette catégorie.
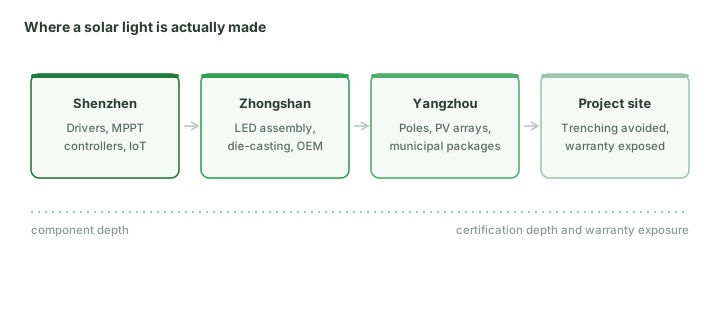
La conséquence commerciale est l'écart qui se creuse au milieu du marché. Les prix des produits d'entrée de gamme baissent d'environ 3 à 5 % par an, portés par la surproduction de panneaux et de cellules. Les systèmes certifiés, contrôlés et à forte autonomie tiennent leur prix. L'écart entre les deux est passé d'environ deux fois à trois ou quatre.
Cet écart n'est pas une inefficacité temporaire. C'est le marché qui vous dit que les deux extrémités vendent des choses différentes : l'une vend un luminaire, l'autre vend un résultat d'éclairage avec une garantie attachée.
Les priorités de prescription ont changé. En 2026, les acheteurs posent moins de questions sur la puissance et les lumens et davantage sur les cinq points suivants.
Une pièce ou deux pièces. Les unités tout-en-un détiennent 62,9 % du marché de l'éclairage public solaire grâce à la vitesse d'installation et à la résistance au vol. Les systèmes split restent dominants au-dessus de 100 W et en climat chaud, car la séparation thermique entre panneau et batterie reste le moyen le moins cher de protéger la durée de cycles.
Du plomb-acide au LiFePO4. Le basculement de chimie est pratiquement achevé dans le segment qui compte. Le LiFePO4 offre huit à dix ans de durée de cycles, et il tolère les extrêmes de température qui mettaient autrefois fin à un projet en troisième année — à condition que le pack ait une vraie conception thermique, pas seulement une allégation de fiche technique.
Le contrôle en standard. Détection radar micro-ondes, gradation par profil horaire, et télémétrie LoRaWAN ou NB-IoT. Un appel d'offres qui omet le mot intelligent est désormais inhabituel dans le travail municipal, et un luminaire sans profil de gradation est chiffré comme un composant, pas comme un système.
Conformité ciel sombre. Rapport de flux vers le haut proche de zéro, et teneur en bleu plafonnée par zone — la norme MMA chilienne, par exemple, fixe la zone A sous 1 % et la zone B sous 7 % dans la bande bleue. Les observatoires astronomiques, les réserves écologiques et les complexes haut de gamme appliquent tous une version de cette règle, et elle disqualifie la plupart des produits d'entrée de gamme quel que soit leur prix. La rénovation que nous avons documentée à Lonquimay, au sud du Chili, est un exemple concret.
Ingénierie par scénario. Les mines du désert exigent résistance aux UV, charge au vent et décharge à haute température. Les hôtels au bord d'un lac veulent une température de couleur chaude, un faible débordement et un mât qui disparaît dans la ligne d'arbres. Les villages andins ont besoin de démarrage à froid et d'une réserve de batterie surdimensionnée pour une semaine de nuages. Le même catalogue ne peut pas servir les trois, et les acheteurs demandent de plus en plus des preuves plutôt qu'une promesse.
La carte est vaste, mais une entreprise se construit sur une ou deux positions, pas sur toute la carte. Cinq qui fonctionnent aujourd'hui :
Un marché de cette taille n'est utile que ramené à un site précis. Quand un projet nous arrive, il se résume à trois tests.
Cela définit notre position. Nous ne cherchons pas à être les moins chers parmi deux mille ateliers d'assemblage. Nous visons la couche qui peut entrer dans un appel d'offres, défendre le calcul de retour sur investissement et être encore sur le mât en cinquième année.
Si vous travaillez sur un projet au Chili, en Colombie, au Brésil ou partout où le réseau s'arrête avant, la prochaine étape utile n'est pas un catalogue. C'est une conversation sur le site.
Note sur les données. Les chiffres de marché de cet article proviennent des rapports 2026 de PW Consulting sur le LED solaire extérieur et l'éclairage public solaire. Les définitions de périmètre diffèrent entre instituts et les années de prévision varient : chaque chiffre est donc attribué plutôt que moyenné, et les deux segments sont volontairement rapportés séparément.
Quelle est la taille du marché de l'éclairage public solaire ? L'éclairage public solaire seul pesait 8,85 Md$ en 2025 et devrait atteindre 22,49 Md$ d'ici 2032, soit un TCAC de 14,3 %. La catégorie plus large du LED solaire extérieur — éclairage public, jardin et zone — passe de 9,50 Md$ à 30,08 Md$ à 17,9 %. Les deux segments sont tenus séparés car les additionner produit un chiffre de titre qui ne survit pas à un tableur. Source : PW Consulting, 2026.
Où se situe la demande par application ? Routes et autoroutes prennent environ la moitié du volume de l'éclairage public solaire, l'espace public rural environ un quart, le parking commercial environ un septième, et les parcs et zones industrielles le reste. La moitié du marché étant un travail de niveau routier, ce sont les fichiers photométriques, la classification de l'éblouissement et les conditions de garantie qui décident de la commande — pas le prix au watt.
Quelle région détient la plus grande part, et laquelle a le plus de marge ? L'Asie-Pacifique détient 47 % du chiffre d'affaires de l'éclairage public solaire avec 4,18 Md$, suivie de l'Europe 18 %, l'Amérique du Nord 15 %, le Moyen-Orient et l'Afrique 13 % et l'Amérique latine 7 % (0,62 Md$). L'Amérique latine est la plus petite base avec la plus grande marge de progression — et la moins disputée par dollar de demande.
En quoi se spécialisent les trois pôles d'approvisionnement chinois ? Zhongshan, dans le Guangdong, fait l'assemblage LED, le moulage sous pression et l'outillage OEM/ODM pour les marques et la marque blanche ; Yangzhou, dans le Jiangsu, fait l'intégration mâts et PV et les grands lots municipaux pour les entreprises EPC et les appels d'offres publics ; Shenzhen fait les drivers, contrôleurs MPPT et modules IoT pour les projets de ville intelligente et les acheteurs d'électronique.
Tout-en-un ou split — que dit le marché ? Les unités tout-en-un détiennent 62,9 % du marché de l'éclairage public solaire grâce à la vitesse d'installation et à la résistance au vol. Les systèmes split restent dominants au-dessus de 100 W et en climat chaud, car séparer thermiquement panneau et batterie reste le moyen le moins cher de protéger la durée de cycles.
Pourquoi l'écart de prix entre l'entrée de gamme et les systèmes certifiés se creuse-t-il ? Les prix des produits d'entrée de gamme baissent d'environ 3 à 5 % par an à cause de la surproduction de panneaux et de cellules, tandis que les systèmes certifiés, contrôlés et à forte autonomie tiennent leur prix. L'écart est passé d'environ deux fois à trois ou quatre. Cet écart est le marché qui dit que les deux extrémités vendent des choses différentes : l'une un luminaire, l'autre un résultat d'éclairage avec une garantie attachée.
Notre équipe de 25 ingénieurs vous propose une consultation de projet gratuite et des devis rapides et précis.
Demander un devis