Hace tres años, una luminaria solar era todavía lo que se especificaba cuando la red eléctrica no llegaba. En 2026 es infraestructura corriente: vías municipales, perímetros de hoteles, rutas mineras, patios logísticos y caminos rurales.
El comprador cambió con ella. La demanda ya no la dominan los programas rurales con financiamiento de ayuda externa; cada vez más la decide un responsable de obras públicas con una partida presupuestaria a cinco años y un pliego de licitación que debe justificar.
Este artículo ordena el panorama en cuatro capas: qué tamaño tiene realmente el mercado, cómo se reparte por región, cómo está organizada la cadena de suministro y dónde quedan las oportunidades para compradores y contratistas.
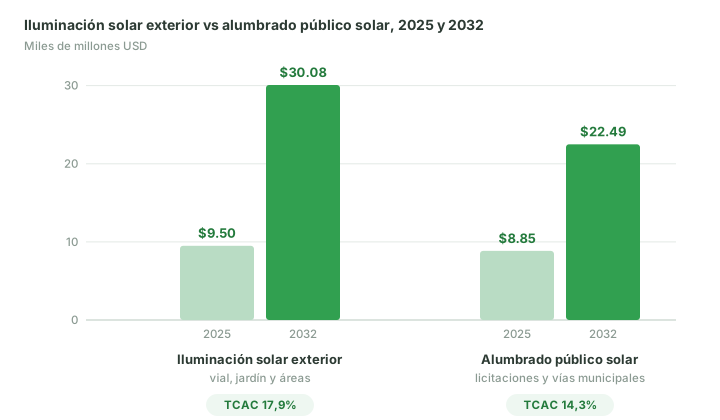
Una advertencia antes de los números. Las consultoras delimitan esta categoría de formas distintas, y las diferencias son lo bastante grandes como para importar. A lo largo del texto se mantienen separados dos segmentos: iluminación solar exterior en conjunto y alumbrado público solar por sí solo. Sumados producen ese titular de mercado enorme que no resiste una hoja de cálculo.
La categoría amplia es la iluminación solar exterior: alumbrado público, luminarias de jardín y balizas, iluminación de áreas y proyectores. La categoría estrecha es solo el alumbrado público solar, el segmento que aparece en las licitaciones municipales.
| Segmento | 2025 | 2032 | TCAC |
|---|---|---|---|
| Iluminación solar exterior — vial, jardín y áreas | $9.50 bn | $30.08 bn | 17.9% |
| Solo alumbrado público solar | $8.85 bn | $22.49 bn | 14.3% |
Las dos curvas apuntan hacia arriba, pero no las mueve la misma demanda. La iluminación exterior crece por volumen de amplio espectro: jardines, fachadas comerciales, seguridad y emergencia, donde la compra es pequeña y la decisión rápida. El alumbrado público solar crece por ciclos de compra institucional: un municipio o una operación minera que reemplaza un tramo de vía, una licitación a la vez.
El reparto por aplicación es donde aparecen las consecuencias prácticas. En el segmento de alumbrado público, las vías y autopistas concentran cerca de la mitad del volumen, el espacio público rural alrededor de una cuarta parte, los estacionamientos comerciales uno de cada siete, y los parques y áreas industriales el resto.
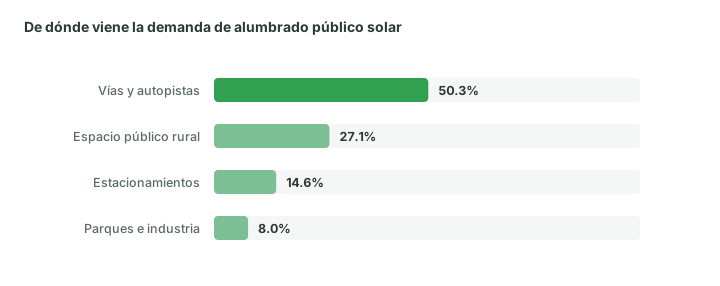
Conviene leer con cuidado esa primera porción. La mitad del mercado es trabajo con norma vial, lo que significa que los archivos fotométricos, la clasificación de deslumbramiento y las condiciones de garantía deciden el pedido, no el precio por vatio de la cotización. Un proveedor que no puede entregar un estudio DIALux no compite por esa mitad en absoluto.
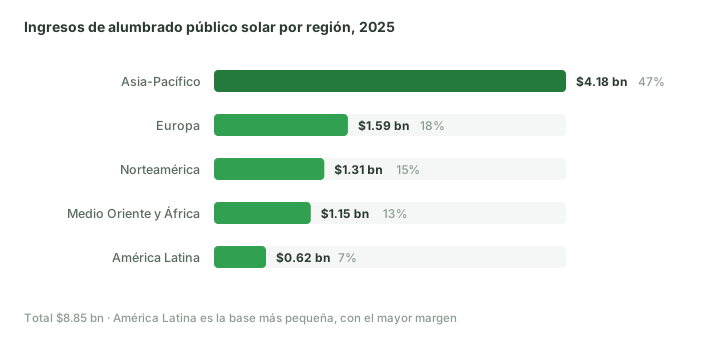
El reparto regional es desigual, y esa desigualdad es la oportunidad.
| Región | Alumbrado público solar, 2025 | Participación |
|---|---|---|
| Asia-Pacífico | $4.18 bn | 47% |
| Europa | $1.59 bn | 18% |
| Norteamérica | $1.31 bn | 15% |
| Medio Oriente y África | $1.15 bn | 13% |
| América Latina | $0.62 bn | 7% |
Asia-Pacífico es la única región que es ambas cosas. Las plantas chinas abastecen un 70–80% estimado de los componentes y sistemas terminados de iluminación solar del mundo, y el mismo país vuelve a comprar una parte importante de lo que fabrica.
India es el otro motor de volumen: los programas de electrificación rural han desplegado históricamente luminarias solares a un ritmo de uno a dos millones de unidades al año, y el hábito de especificación formado allí fija hoy expectativas en todo el sur de Asia. Vietnam, Indonesia y Filipinas avanzan más rápido con un argumento más simple: donde la red no existe o no es confiable, un poste autónomo gana solo por costo de instalación.
Alrededor de 600 millones de personas en África subsahariana siguen sin acceso confiable a la red. Para una parte importante de ellas, una luminaria solar no es una renovación: es la primera luz de la calle.
El financiamiento para el desarrollo mantiene este segmento fondeado de una manera que los mercados comerciales no logran: los programas del Banco Mundial y del Banco Africano de Desarrollo respaldan el despliegue, y el modelo de pago por uso convirtió la solar doméstica y comercial pequeña en un negocio real y no en un canal de donaciones. En el Golfo, el mismo producto entra en planes maestros de hotelería y turismo, donde el encargo es tanto estético como eléctrico.
Europa compra por regulación, no por radiación. Las reglas de compra pública verde, las ordenanzas de cielo oscuro y los planes climáticos municipales convirtieron la luminaria en un documento de cumplimiento. El comprador europeo pide primero CE y RoHS, después química de litio reciclable y después el ratio de luz emitida hacia arriba, en ese orden. Se reporta que las luminarias conectadas superan el 40% del volumen regional, y por eso un driver sin protocolo de regulación es difícil de vender en una licitación europea.
Estados Unidos compra de otra manera. Las comunidades tribales y remotas, los estacionamientos y las áreas de descanso en autopistas forman una base estable, y la iluminación como servicio se volvió una estructura estándar: se reporta que cubre cerca de un tercio de la compra municipal. El argumento pasa de vender hardware a vender iluminación garantizada por una cuota mensual fija. Canadá agrega un patrón estacional: las comunidades del norte despliegan en la corta ventana de construcción y esperan que el sistema sobreviva un invierno con rendimiento solar casi nulo.
América Latina es la más pequeña de las cinco regiones con $0.62 bn, y la menos disputada por cada dólar de demanda.
El programa Luz para Todos de Brasil empujó el acceso universal hasta el punto en que el trabajo restante es fuera de red, es decir, solar por definición. Chile combina tres condiciones que rara vez aparecen juntas: recurso solar extremo en el norte, precios de electricidad lo bastante altos como para que autogenerar sea racional, y un sector minero que abre caminos donde nunca se tenderá una línea de distribución. Colombia y Perú avanzan por dos vías a la vez: compra municipal en capitales de provincia y proyectos turísticos y hoteleros en la costa y en la sierra. Un complejo junto al lago en Los Lagos es un caso documentado.
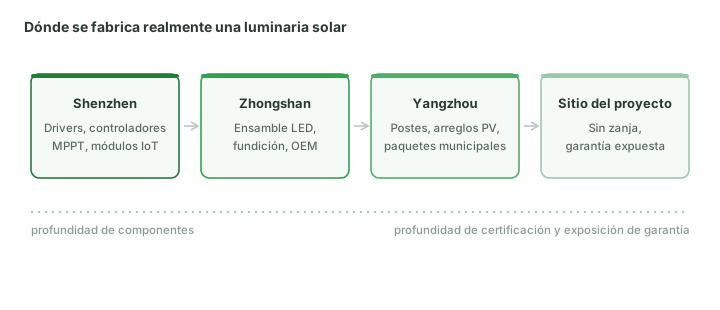
Casi toda luminaria solar que se vende en cualquier lugar fue ensamblada, probada o al menos abastecida de componentes en uno de tres clusters chinos. Saber qué cluster domina cada parte del trabajo dice mucho de un proveedor antes de visitar la fábrica.
| Cluster | Fortaleza | Comprador típico |
|---|---|---|
| Zhongshan, Guangdong | Ensamble de LED, inyección de aluminio, utillaje OEM y ODM | Marcas, distribuidores, marca blanca |
| Yangzhou, Jiangsu | Integración de poste y fotovoltaica, paquetes municipales grandes | Contratistas EPC, licitaciones públicas |
| Shenzhen, Guangdong | Drivers, controladores MPPT, módulos IoT | Proyectos de ciudad inteligente, compradores de electrónica |
Zhongshan es donde una luminaria se convierte en producto: fundición, acabado, ensamble, marca blanca. Yangzhou es donde un proyecto se convierte en paquete: poste, fundación, arreglo fotovoltaico, transporte y la logística de llevar un mástil de nueve metros a un sitio sin grúa. Shenzhen es donde se deciden los modos de falla, porque el controlador y el driver están detrás de la mayoría de los reclamos de garantía en esta categoría.
La consecuencia comercial es la brecha que se abre en el medio del mercado. Los precios de producto de entrada caen alrededor de 3–5% al año, empujados por el exceso de oferta de paneles y celdas. Los sistemas certificados, con control y alta autonomía, sostienen su precio. La diferencia entre ambos pasó de unas dos veces a tres o cuatro.
Esa brecha no es una ineficiencia temporal. Es el mercado diciéndole que los dos extremos venden cosas distintas: uno vende una luminaria, el otro vende un resultado de iluminación con garantía incluida.
Las prioridades de especificación se movieron. En 2026 el comprador hace menos preguntas sobre vatios y lúmenes y más sobre los cinco puntos siguientes.
Una pieza o dos piezas. Los equipos todo en uno concentran el 62,9% del mercado de alumbrado público solar por velocidad de instalación y resistencia al robo. Los sistemas separados siguen dominando por encima de 100 W y en climas cálidos, porque la separación térmica entre panel y batería sigue siendo la forma más barata de proteger la vida útil.
De plomo-ácido a LiFePO4. El cambio de química está esencialmente completo en el segmento que importa. El LiFePO4 entrega de ocho a diez años de ciclos y tolera los extremos térmicos que antes terminaban un proyecto en el tercer año, siempre que el paquete tenga diseño térmico real y no solo una promesa de ficha técnica.
Control como estándar. Sensor de radar por microondas, regulación por perfil horario y telemetría LoRaWAN o NB-IoT. Un pliego que omite la palabra inteligente ya es inusual en obra municipal, y una luminaria sin perfil de regulación se cotiza como componente, no como sistema.
Cumplimiento de cielo oscuro. Ratio de luz hacia arriba cercano a cero y contenido azul acotado por zona: la norma MMA de Chile, por ejemplo, fija la Zona A por debajo de 1% y la Zona B por debajo de 7% en la banda azul. Los observatorios astronómicos, las reservas ecológicas y los hoteles de alta gama aplican alguna versión de esto, y descalifica a la mayor parte del producto de entrada sin importar el precio. La renovación que documentamos en Lonquimay, en el sur de Chile, es un caso concreto.
Ingeniería por escenario. Una mina en el desierto necesita resistencia UV, carga de viento y descarga a alta temperatura. Un hotel junto al lago necesita temperatura de color cálida, baja luz derramada y un poste que se pierda entre los árboles. Una aldea andina necesita arranque en frío y reserva de batería sobredimensionada para una semana nublada. El mismo catálogo no sirve para los tres casos, y el comprador pide cada vez más evidencia y no una promesa.
El mapa es grande, pero un negocio se construye sobre una o dos posiciones, no sobre el mapa entero. Cinco que hoy funcionan:
Un mercado de este tamaño no sirve de nada hasta reducirlo a un sitio concreto. Cuando un proyecto llega a nosotros, se reduce a tres pruebas.
Eso define dónde estamos. No intentamos ser la más barata entre dos mil ensambladoras. Buscamos ser la capa que puede entrar en una licitación, defender el cálculo de retorno y seguir en el poste en el año cinco.
Si está trabajando en un proyecto en Chile, Colombia, Brasil o en cualquier lugar donde la red se detiene, el siguiente paso útil no es un catálogo. Es una conversación sobre el sitio.
Nota sobre datos. Las cifras de mercado de este artículo provienen de los informes 2026 de PW Consulting sobre iluminación solar exterior y alumbrado público solar. Las consultoras delimitan el alcance de forma distinta y los años de proyección varían, así que cada cifra se atribuye en lugar de promediarse, y los dos segmentos se presentan por separado a propósito.
¿Qué tamaño tiene el mercado de alumbrado público solar? Solo el alumbrado público solar facturó 8.850 millones de dólares en 2025 y se proyecta en 22.490 millones para 2032, con una CAGR del 14,3 %. La categoría más amplia de LED solar exterior —vial, jardín y áreas— va de 9.500 a 30.080 millones al 17,9 %. Los dos segmentos se mantienen separados porque sumarlos produce un titular que no resiste una hoja de cálculo. Fuente: PW Consulting, 2026.
¿Dónde se concentra la demanda por aplicación? Las carreteras y vías toman cerca de la mitad del volumen de alumbrado solar, el espacio público rural alrededor de un cuarto, el estacionamiento comercial uno de cada siete, y parques y zonas industriales el resto. Que la mitad del mercado sea trabajo con norma vial explica por qué deciden el pedido los archivos fotométricos, la clasificación de deslumbramiento y la garantía, y no el precio por vatio.
¿Qué región concentra la mayor cuota y cuál tiene más recorrido? Asia-Pacífico concentra el 47 % de los ingresos del alumbrado solar con 4.180 millones de dólares, seguida de Europa con el 18 %, Norteamérica con el 15 %, Oriente Medio y África con el 13 % y América Latina con el 7 % (620 millones). América Latina es la base más pequeña con el mayor recorrido, y la menos disputada por dólar de demanda.
¿En qué se especializan los tres clústeres chinos? Zhongshan (Guangdong) hace ensamble LED, inyección de aluminio y utillaje OEM/ODM para marcas y marca blanca; Yangzhou (Jiangsu) integra poste y fotovoltaica y arma paquetes municipales grandes para contratistas EPC y licitaciones públicas; Shenzhen fabrica drivers, controladores MPPT y módulos IoT para proyectos de ciudad inteligente y compradores de electrónica.
¿Todo en uno o partido: qué dice el mercado? Los equipos todo en uno concentran el 62,9 % del mercado por velocidad de instalación y resistencia al robo. Los sistemas partidos siguen dominando por encima de 100 W y en climas cálidos, porque separar térmicamente panel y batería sigue siendo la forma más barata de proteger la vida útil de los ciclos.
¿Por qué se abre la brecha entre gama básica y sistemas certificados? Los precios de la gama básica caen un 3–5 % anual por el exceso de oferta de paneles y celdas, mientras los sistemas certificados, con control y alta autonomía, mantienen su precio. La diferencia pasó de unas dos veces a tres o cuatro. Esa brecha dice que los dos extremos venden cosas distintas: uno una luminaria, el otro un resultado de iluminación con garantía.
Nuestro equipo de 25 ingenieros ofrece consultoría de proyecto gratuita y cotizaciones rápidas y precisas.
Solicitar cotización